
Les Cahiers de la Maison de l’Épargne – édition 40
Octobre-Décembre 2026
ÉDITO
Sortir de la peur et parier sur l’avenir
Une enquête sur les habitudes des ménages français publiée par JP Morgan Asset Management le 16 septembre dernier, intitulée « De l’épargnant à l’investisseur », met en avant une conclusion paradoxale : « les Français ont peur du risque mais ils ont confiance dans l’avenir ».
Il est bien connu que le Français est très attaché aux placements sûrs (deux tiers des avoirs sont sur des produits garantis ; Livret A, LDD, assurance vie), mais l’étude de JP Morgan nous dit aussi que la plupart des Français restent sereins sur leur retraite et leur niveau de vie futur. Paradoxale dans un moment où nous vivons des crises économiques à répétition, le chômage qui repart à nouveau à la hausse, et un enlisement des conflits armés en Ukraine et Iran avec les répercussions économiques manifestes surtout dans l’augmentation du prix des carburants (30 % pour l’essence et plus de 40 % pour le diesel depuis d’début d’année).
Pourtant, on n’a jamais autant épargné. L’épargne française représente un matelas financier de plus de 6500 milliards d’euros ; ce niveau si élevé peut représenter aussi un frein au redémarrage économique. Avec un taux moyen d’épargne proche de 18 %, il pèse directement sur la consommation, moteur de la croissance française. Une sortie de crise doit donc passer donc par un déblocage de ces liquidités vers les achats de biens et services plutôt que par leur accumulation. Mais comment s’y prendre ? A titre de comparaison, seulement 19 % de l’épargne financière est investie en actions en France (contre 60 % aux Etats-Unis, 40 % aux Pays-Bas).
Pour que ce stock financier soif efficace face à la crise, les institutions nationales et européennes ont préconisé une réorientation des liquidités vers des investissements productifs. Mais ces politiques n’auront certainement aucun effet si elles ne sont pas accompagnées d’une réelle politique d’éducation financière qui doit commencer certainement plus tôt, dès le collègue jusqu’au lycée par exemple, afin que l’information puisse remplacer la peur et que les nouvelles générations puissent s’intéresser davantage à participer dans le financement et l’avenir du pays.
La Maison de l’Epargne poursuivra son rôle pédagogique à partir de l’histoire qui accompagne sa collection de plus de 1000 affiches anciennes, notre publication trimestrielle et les actualités économiques sur notre site.
Bonne lecture.
Ernesto ORIHUELA
Directeur
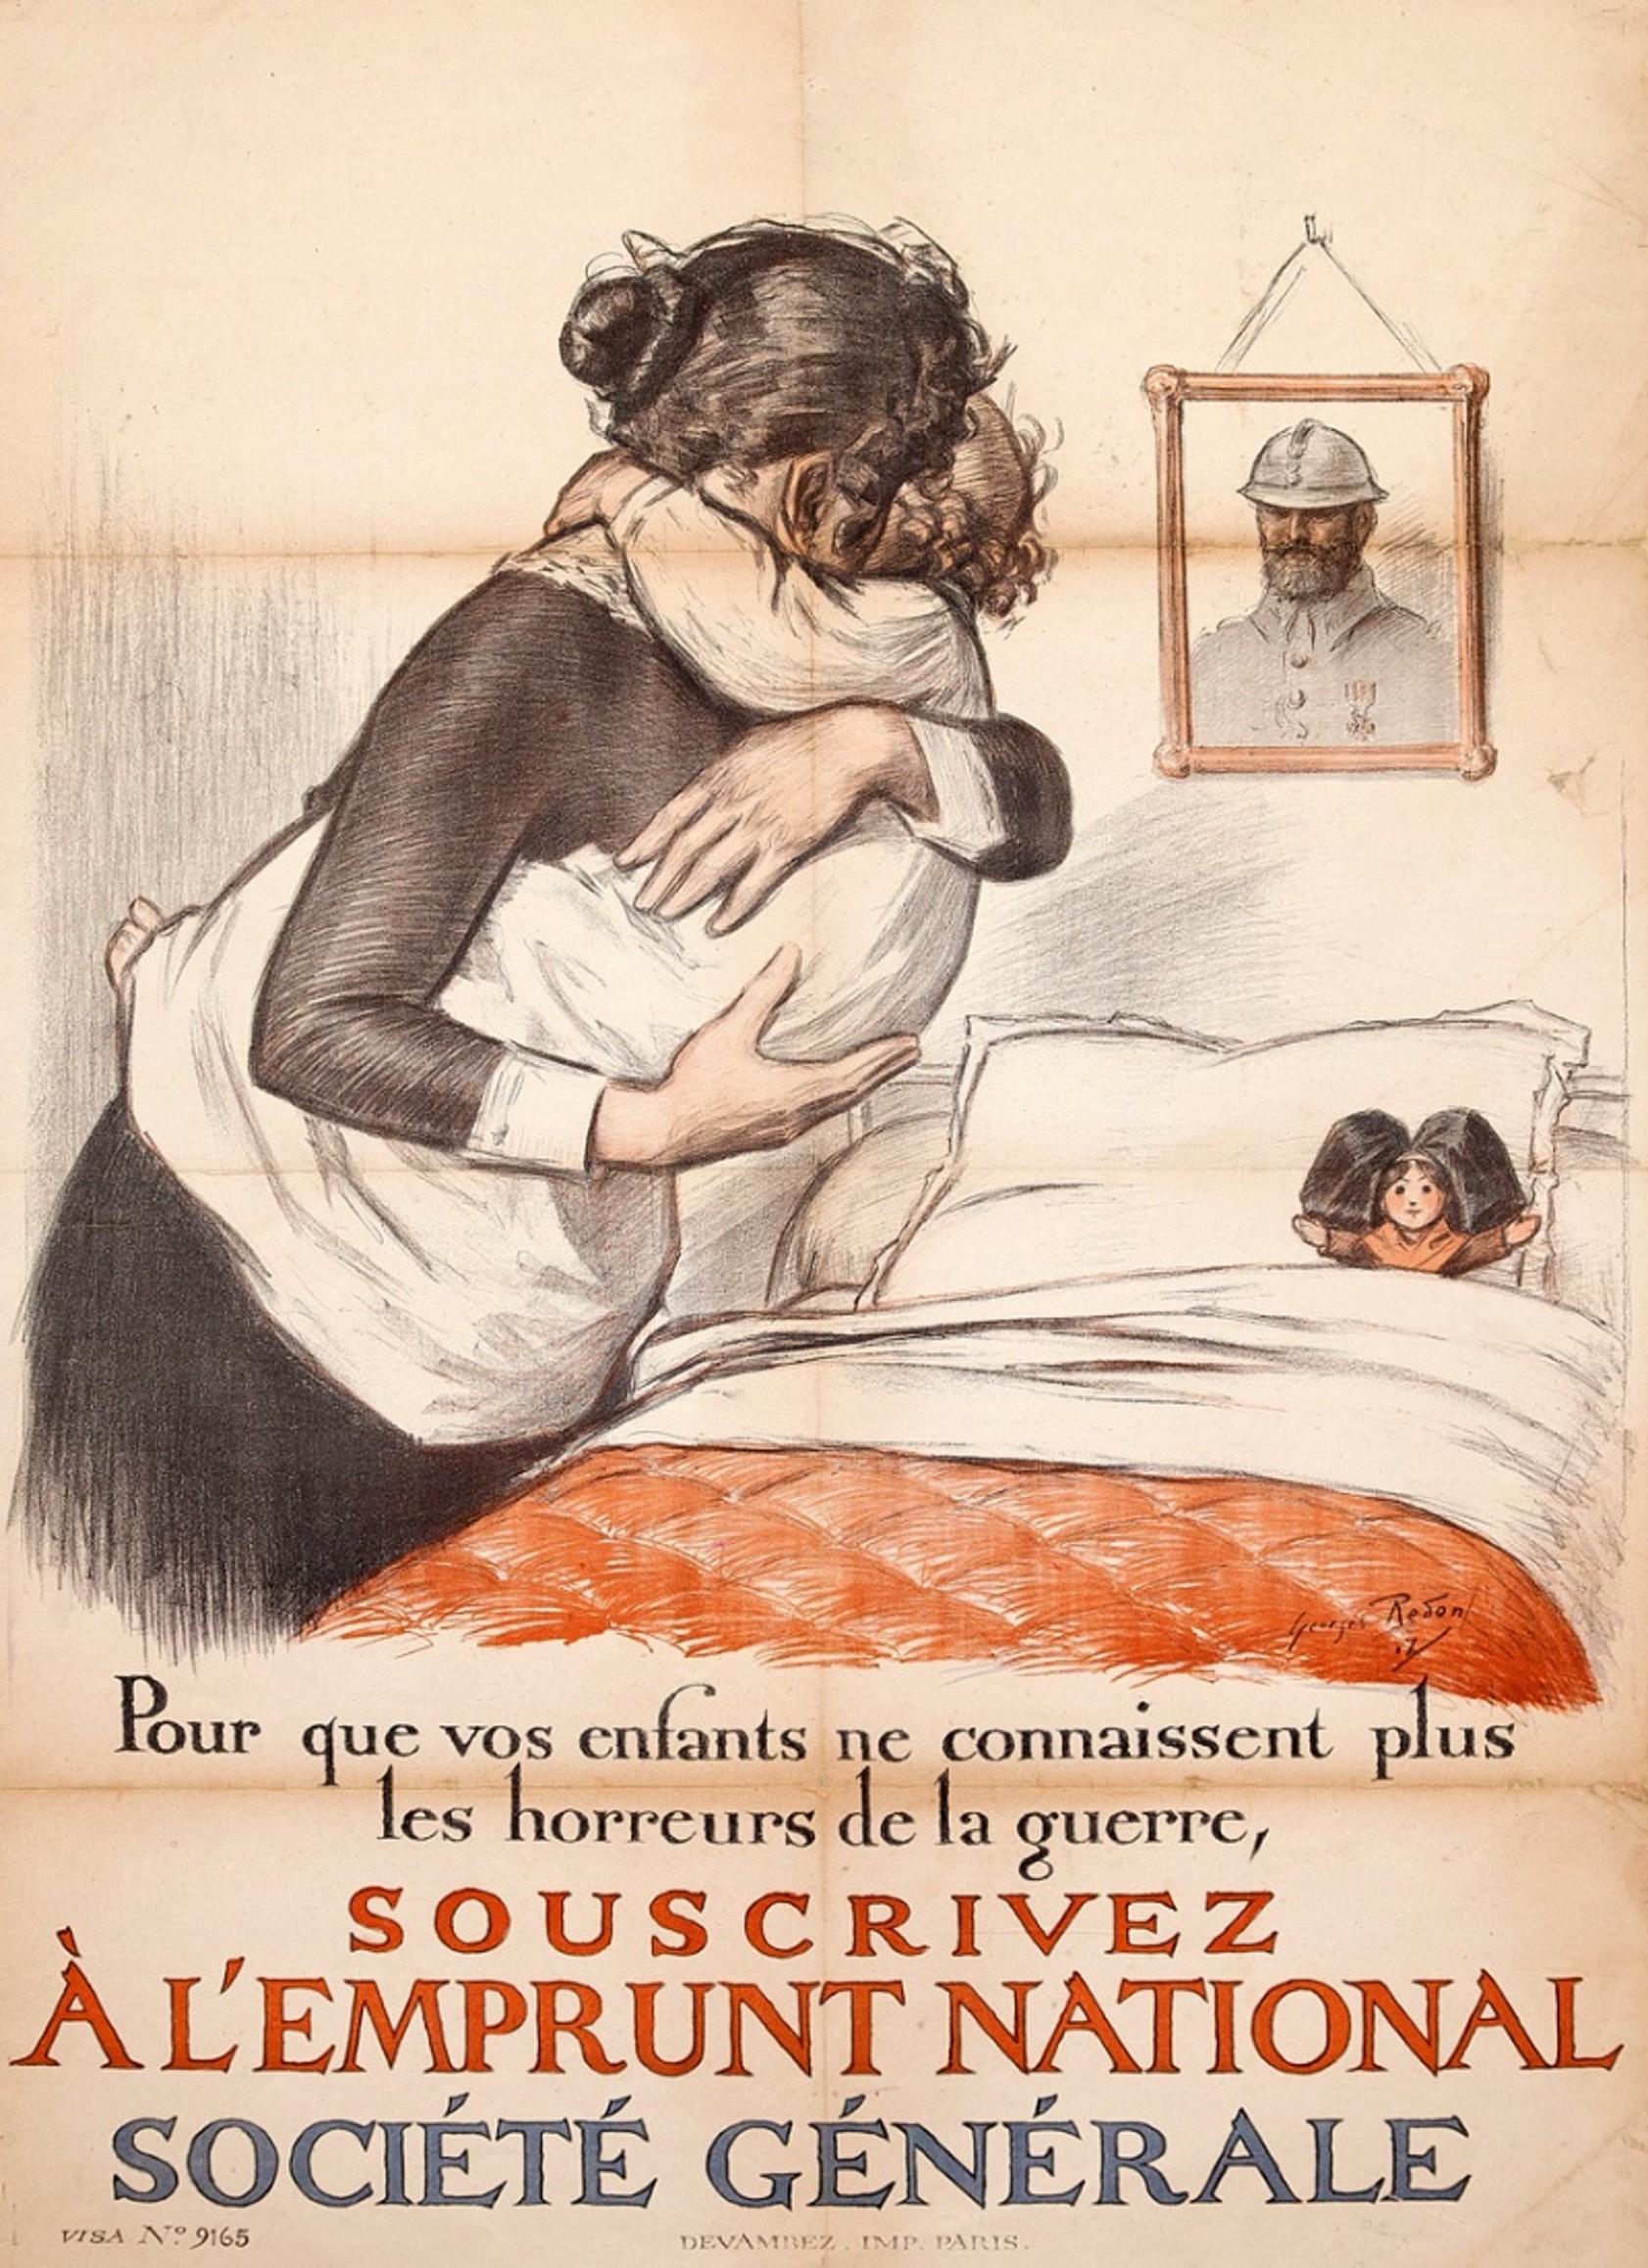
Souscrivez, « Pour que vos (nous) enfants ne connaissent plus les horreurs de la guerre »
:
G. Redon (1917)
Tirée de la collection d’affiches de Maison de L’Épargne.
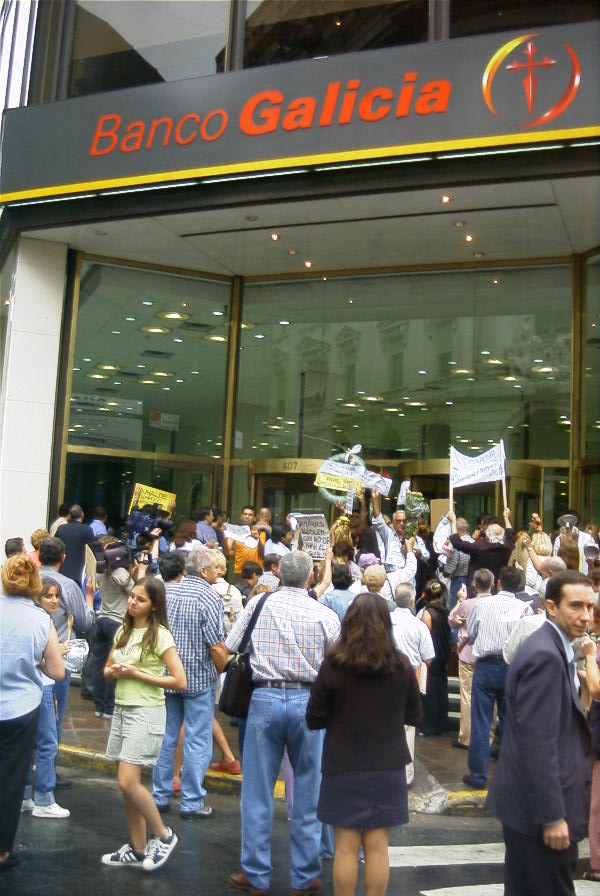
« Banques voleuses rendez-nous nos dollars » – Crédit photo : Pepe Robles — Travail personnel
AUX LARMES, ÉPARGNANTS
2001 : Crise financière en Argentine
Crise marquée par une grave explosion économique, sociale et politique qui met fin à la parité entre le peso (la monnaie nationale) et le dollar, et provoque le gel des avoirs bancaires et le défaut de paiement de la dette nationale.
La crise apparaît après une décennie d’un système de parité fixe entre le peso et le dollar; système instauré en 1991 par le ministre d’économie de l’époque, Domingo Carvallo, et le Président Menem, à la suite d’une période de crise inflationniste qui atteint le 20000 % en février 90. Effectivement, à la suite de cette mesure, l’inflation diminue à 6% dès 1992.
Mais l’Argentine se retrouve piégée, dans l’impossibilité de dévaluer pour rester compétitive, avec une dette publique croissante et une récession qui commence à s’instaurer dès 1998. A la fin 2001, le Fonds Monétaire International (FMI) refuse de verser une aide financière complémentaire et la fuite des capitaux provoque le gel des dépôts bancaires (« corralito »), déclenchant de fortes émeutes dans tout le pays. Le président De La Rùa démissionne le 20 décembre 2001; cinq présidents se succèdent en deux semaines.
Le pays fait défaut sur sa dette (d’un peu plus de 100 milliards de dollars) et fini par abandonner la parité peso-dollar. La pauvreté et le chômage explosent, et plus de 50 % de la population argentine se voit sous le seuil de pauvreté. Plusieurs mouvements sociaux émergent dans le pays (« piqueteros »).
Le pays sortira de la partie la plus dure de la crise dès 2003 mais avec des conséquences durables au niveau du budget, le départ du pays des investisseurs et une nette diminution de confiance des créanciers étrangers. L’Argentine mettra plus d’une décennie à se remettre de cette crise.
Et dans l’actualité, les problèmes sont aussi récurrents
La fraude deS faux conseillers bancaires explose
Faux SMS, e-mails ou appels d’un faux conseiller de sa banque ; la fraude a représenté plus de 500 millions d’euros en 2025. Et cela malgré les messages de sensibilisation contre ce type de fraude. L’Observatoire de la sécurité des moyens de paiement (OSMP) de la Banque de France, signale une progression par rapport à 2024 avec une hausse de 34 %.
Selon Denis Beau, premier sous-gouverneur de la Banque de France, les fuites de données ont favorisé les techniques de fraude par manipulation. Ainsi, les dernières fuites de cet été venant de la Direction Générale des Finances Publiques (DGFIP) ont mis les acteurs bancaires en état d’alerte. Les escrocs ont en leur possession tellement de données personnelles qu’ils facilitent la manipulation de la victime.
L’OSMP évalue, sous l’égide de la Fédération bancaire française (FBF), la possibilité de mettre en place un numéro unique antifraude pour joindre sa banque plus rapidement en cas de soupçons de fraude ou d’appel douteux. Cette stratégie a déjà été mise en place dans d’autres pays européens comme le « 159 » britannique avec des résultats encourageants.
L’OSMP voudrait aussi chercher une coopération avec les géants du numérique afin que les publications ou les comptes frauduleux soient rapidement supprimés des plateformes ; avec une procédure de signalement plus efficace. Cette coopération devrait se concrétiser dans les mois à venir.
Les banques sont appelées à renforcer leurs outils de prévention. L’année dernière, la vérification du bénéficiaire d’un virement a été mise en place, et un fichier des IBAN frauduleux depuis le mois de mai dernier. La FBF a relancé un appel aux différents acteurs du numérique et des télécoms pour mieux prévenir, détecter et empêcher la diffusion massive d’escroqueries. L’OSMP a prévu une campagne nationale de sensibilisation avant la fin d’année 2026 en coopération avec Bercy et la FBF.
Restons vigilants !
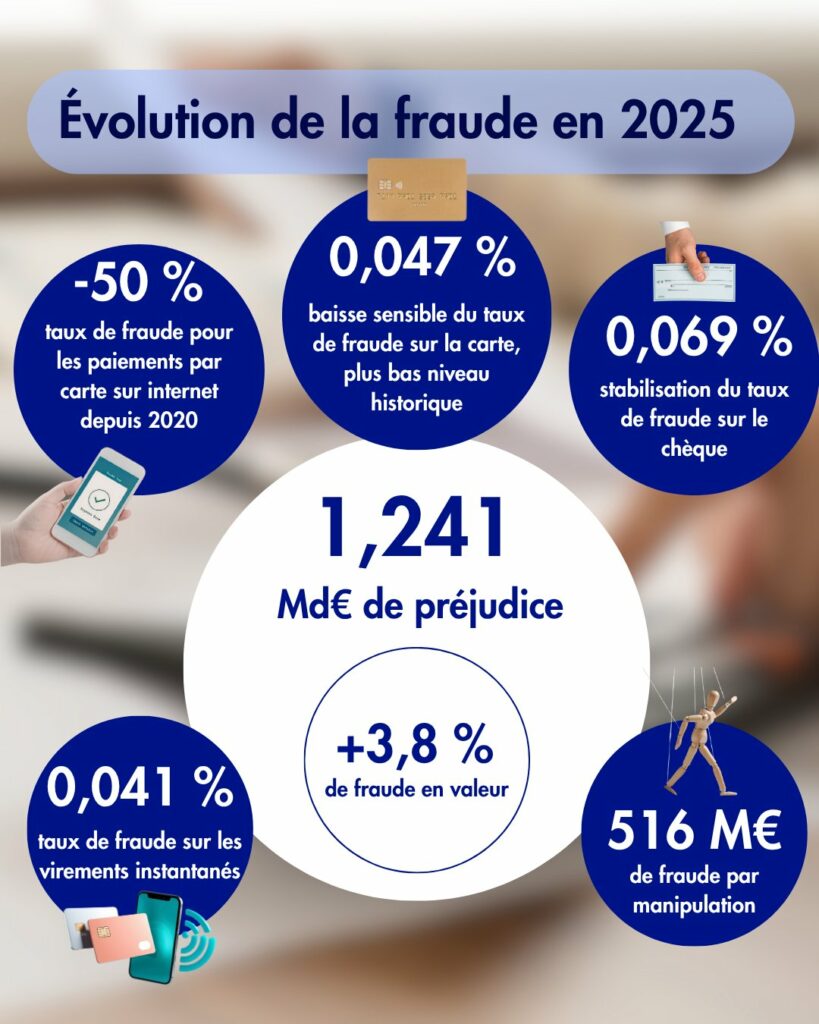
Crédit image : Banque de France
La nature humaine dans ses rapports à la richesse
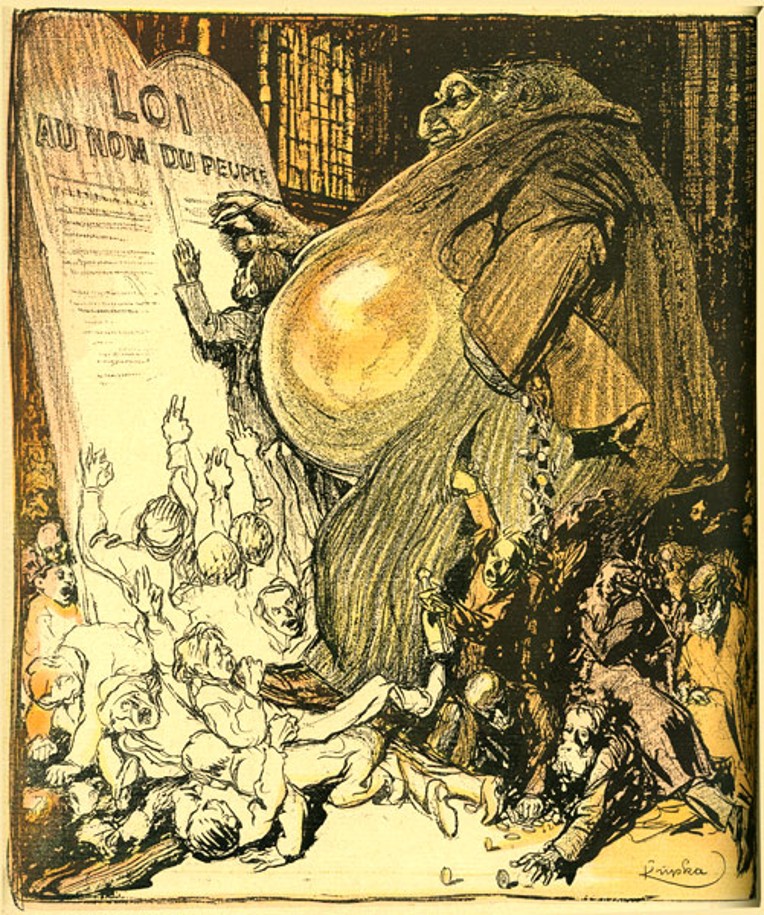
« Egalité »
Frantisek Kupka (1871 – 1957)..
Caricature réalisée par le peintre tchèque pour le numéro spécial « L’argent »
du journal satirique français « L’Assiette au beurre ». Le personnage principal symbolise
le pouvoir de l’argent tout en écrasant des travailleurs sous ses pieds.
Petites phrases des Grands Penseurs
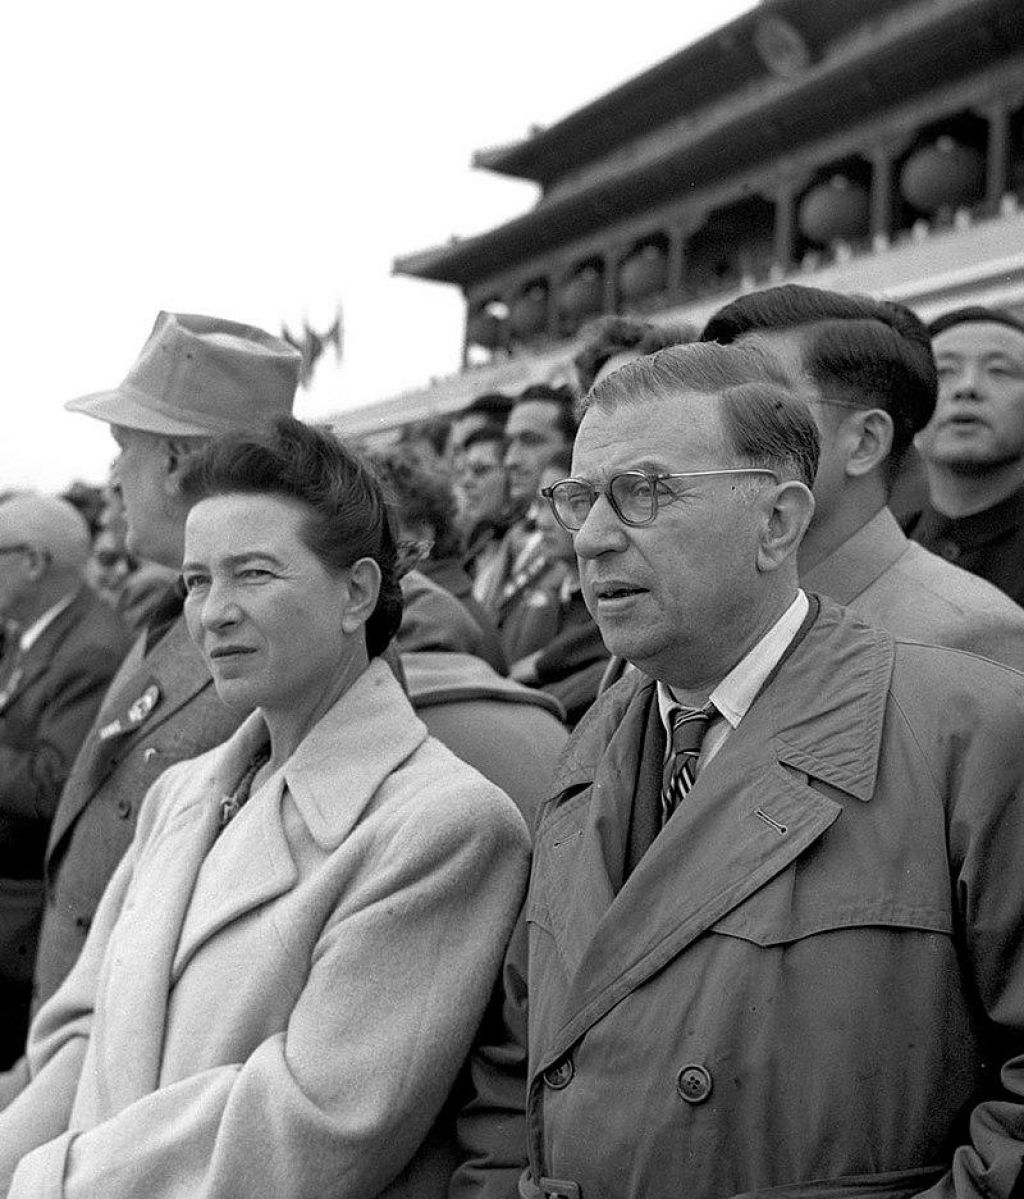
Photo : Par Liu Dong’ao — Xinhua News Agency
« L’argent n’a pas d’idées »
Les Français réclament leur argent
Le rapport annuel du médiateur de l’AMF, publié le 10 septembre 2026, confirme une progression continue depuis plusieurs années. En 2025, les dossiers reçus ont progressé de +37 % par rapport à 2024. La dynamique se poursuit en 2026 sur les six premiers mois où on enregistre une augmentation de +31 % par rapport à la même période 2025.
En 2025, ce sont les dossiers autour du PEA (Plan d’épargne en actions) qui ont été le moteur de cette hausse avec +150 % par rapport à l’année précédente. Près des trois quarts de ces dossiers concernent les difficultés liées aux transferts du PEA suite à l’arrivée de nouveaux acteurs sur ce marché. L’enjeu est important, puisqu’au-delà de cinq ans d’ancienneté, la fiscalité est plus douce (18,6 % sur les gains, contre 31,4 % sur les plus-values et dividendes en deçà).
Le financement participatif, qui a enregistré la plus forte progression en 2025, ainsi que les SCPI, l’épargne salariale et les crypto-
actifs figurent parmi les autres thématiques en forte croissance.
Heureusement, le taux de résolution reste très favorable (92 % des propositions ont été acceptées par les deux parties). Par ailleurs, et comme conséquence de cette augmentation de demandes, le délai de traitement s’est allongé d’environ 3 mois à plus de 4 mois actuellement.
A noter, le médiateur de l’assurance constate aussi une hausse de +28 % en 2025, signe clair d’une tendance plus large qui touche l’ensemble des dispositifs de médiation financière.
Coup d’oeil sur les rendements de l’épargne
Rendements des livrets
Livret |
Taux |
Plafond |
| Livret A, Livret Bleu | 1,7%* | 22 950€ |
| Livret d’Épargne Populaire | 2;5%* | 10000€ |
| Livret Jeune** | 1,7-2,0% | 1 600€ |
| Plan d’Épargne Logement*** | 2,0% | 61 200€ |
| Livret de Développement Durable**** | 1,5% | 12 000€ |
| Compte Épargne Logement***** | 1,25% | 15 300€ |
* Depuis le 1er Aoûtr 2026.
*.* Le taux d’intérêt annuel est librement fixé par les banques. Il ne peut pas être inférieur à celui du Livret A. Les intérêts sont exonérés d’impôt sur le revenu jusqu’à la veille du 12ème anniversaire.
*.*.* 2% ouverts depuis le 01/26 ; 1,75% ouverts depuis 01/01/25 ; 2,25% ouverts depuis 01/01/24 ; 2% ouverts depuis 01/01/23..
*.*.*.* Les intérêts sont exonérés d’impôt sur le revenu et des prélèvements sociaux. Le taux est aligné à celui du livret A.
*.*.*.* * Les intérêts sont exonérés d’impôt sur le revenu, mais sont soumis aux prélèvements sociaux.
Rendements des assurances vie
Performance annuelle
|
Fonds en Euros
|
| 2021 | 1,10% |
| 2022 | 1,91% |
| 2023 | 2,60% |
| 2024 | 2,60% |
| 2025 | 2.75% |
Rendements des SCPI
(Selon l’ASPIM)
Année |
Taux |
|
| 2021 | +4.49 | |
| 2022 | +4.53 | ↑ |
| 2023 | +4.52 | ↓ |
| 2024 | +4.72 | ↑ |
| 2025 | +4.91 | ↑ |
* Fin 2ème trimestre 2025.
Performance des valeurs immobilières côtées en bourse
Année |
Paris CAC40 |
| 2022 | -5,7% |
| 2023 | +14% |
| 2024 | -2,51% |
| 2025 | +9,8% |
| 2026 (1) | -0,54% |
1) Depuis le 01/01/26 (au 28/09).
Croissance PIB France
Année |
|
| 2022 | +2,5% |
| 2023 | +1,6% |
| 2024 | +1,5% |
| 2025 | +0.9% |
| 2026 | +0,4%* |
* Projection Banque de France. Les valeurs de 2023 ont été modifiées en mai 2026 par l’INSEE.
Inflation, variation sur un an (INSEE / septembre 2026) ……….. : 3%